核心观点:
2026年回顾
利润再分配源于铁矿,煤焦构成黑色系主要扰动。2026年黑色系利润再分配始于铁矿、终于焦煤。铁水自年内高点回落12.56万吨至230.69万吨,发运刚性叠加西芒杜放量,矛盾以港口累库形式累积,矿价中枢全年下移;双焦中枢略升,7—9月安监整改致供给收缩、区间涨27%,反向侵蚀钢厂利润,四季度山西220座煤矿复产叠加需求走弱,煤焦明显回吐涨幅。成材供需双弱,低库存全年托底,但累库转向贸易环节、库存拐点渐近、冬储意愿不足,缓冲垫弱化。当前钢厂盈利率仅11.26%(同比−28.57%),利润修复未能巩固。
2027年展望
结构性分化加剧,三条线索均需附加约束。
1.供给端:方向确定、力度存疑。本轮减产由利润驱动而非产能出清,亏损收窄即触发复产——供给纪律能否独立于利润,是2027年钢厂利润逻辑的最大验证点。
2.需求端:弱总量与结构化调整并存。建筑领域继续下降,“十五五”规划增量较难完全覆盖下行;出口总量维持,国内前端开工弱于后端消费,整体呈现“出口>制造业>建筑业”结构。
3.成本端:矿可下移、焦有条件下移、废钢最难跌、双硅看政策。铁矿供强需弱属结构性矛盾,中枢下移确定性高,但边际成本抬升意味着下移有底;煤焦取决于复产节奏与安监力度的博弈;废钢受资源偏紧与碳约束下结构性需求支撑,跌幅小于矿焦;双硅看能耗政策与产能出清力度。
因此,2027年钢厂利润修复的持续性,取决于产能治理执行力、制造业需求韧性与铁矿让利确定性三者共振;任一脱钩,市场即回归低利润、低波动均衡态。品种上板材优于长材;双焦反弹应定性为供给收缩脉冲,非趋势性成本抬升。
正文:
一、宏观
1.1 2026年:总量偏弱、结构分化,外需构成缓冲
2026年黑色系终端需求呈“弱总量、强结构”特征,前端开工弱于后端消费,建筑领域继续下降,制造业与出口构成主要支撑,整体呈“出口>制造业>建筑业”的结构排序。地产链仍是核心拖累:房企风险出清持续、新开工下行,保交楼竣工支撑有限,城市更新与旧改增量难对冲地产用钢下滑;基建维持韧性、起底线托底作用,但受地方财政与项目落地节奏约束,弹性不足。制造业需求韧性与钢材出口韧性,共同缓冲国内供需矛盾。
1.2 2027年:政策托底延续,内外均衡谋新局
2027年是“十五五”规划深化之年,政策托底延续,但建筑领域继续下降、规划增量较难完全覆盖下行,总量仍偏弱。结构上延续“出口>制造业>建筑业”格局,制造业需求韧性与出口维持成为关键变量。海外层面,反倾销扩围、东南亚与中东产能替代、CBAM正式开征三线叠加,出口回落将放大国内供给压力,其中对板材的边际影响大于长材。
二、黑色商品价格
2.1 2026年:成本驱动、中枢下移,品种间强弱分化
2026年黑色商品价格随成本端波动、重心整体下移,品种间强弱分化明显。
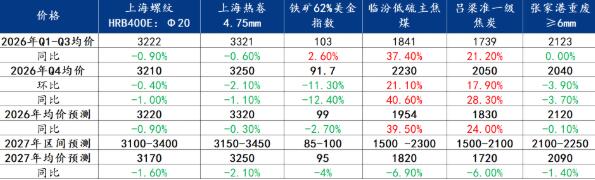
矿价全年震荡下行,核心逻辑是供应持续释放、内需偏弱——四大矿山发运维持高位,叠加非主流矿增量落地,全球发运同比增量超5000万吨,港口库存同比2025年增2200万吨;铁矿62%美金指数前三季度均价103美元、同比涨2.6%,四季度回落至91.7美元、环比降11.3%、同比降12.4%,全年均价99美元、同比降2.7%。
双焦上下半年呈“倒V”走势,先扬后抑,5月山西沁源煤矿事故触发产地安监升级,价格短期冲高超400元/吨,10月焦煤现货指数环比回落4.66%、焦炭价格总指数环比下行9.58%;临汾低硫主焦煤前三季度均价1841元/吨、同比涨37.4%,四季度升至2230元/吨、环比涨21.1%、同比涨40.6%,全年均价1954元/吨、同比涨39.5%;吕梁准一级焦炭前三季度均价1739元/吨、同比涨21.2%,四季度升至2050元/吨、环比涨17.9%、同比涨28.3%,全年均价1830元/吨、同比涨24.0%。
废钢“前稳后降”,张家港重废(≥6mm)前三季度均价2123元/吨、同比持平,四季度回落至2040元/吨、环比降3.9%、同比降3.7%,全年均价2120元/吨、同比微降0.1%,全年跌幅明显小于铁矿,资源偏紧带来的韧性凸显,双硅全年低位区间震荡。
螺纹呈“双峰结构、高点下移、底部反复夯实”的磨底走势,运行区间约2980—3300元/吨、中枢缓慢下移,上海螺纹HRB400E(Φ20)前三季度均价3222元/吨、同比降0.9%,四季度3210元/吨、环比降0.4%、同比降1.0%,全年均价3220元/吨、同比降0.9%。
热卷随成本端波动、中枢下移,上海热卷(4.75mm)前三季度均价3321元/吨、同比降0.6%,四季度3250元/吨、环比降2.1%、同比降1.1%,全年均价3320元/吨、同比降0.3%;2026年普钢价格指数同比降约1%,汽车板、家电板、造船板等品种板韧性凸显、高强结构钢占比已达31%,板材内部“强弱分化”加剧。
2.2 2027年:上游让利、下游分化,各品种中枢分化
2027年上游让利、下游分化,各品种价格中枢走向分化。
2.2.1 铁矿:西芒杜继续放量、供给过剩扩大,需求仍下滑,2027年62%美金指数区间预计85—100美元、均价约95美元、同比降约4%,中枢较2026年小幅下移;若贸易矿接盘无力引发踩踏,或加速下探至85美元。
2.2.2 双焦:安监转入常态化管控,上下半年呈“倒V”走势,稀缺性溢价可持续,反弹不等于趋势;临汾低硫主焦煤2027年均价预计1820元/吨、同比降6.9%,区间1500—2300元/吨;吕梁准一级焦炭2027年均价预计1720元/吨、同比降6.0%,区间1500—2100元/吨。
2.2.3 废钢:供需双弱、收缩放缓,全年最抗跌的炉料,张家港重废(≥6mm)2027年均价预计2090元/吨、同比降1.4%,区间2100—2250元/吨。
2.2.4 双硅:低估值磨底,2027年弹性来自供给出清,价格中枢或抬升、波动率放大,硅锰弹性优于硅铁。
2.2.5 螺纹钢:需求收缩大于供应,价格中枢小幅下移,上海螺纹HRB400E(Φ20)2027年区间预计3100—3400元/吨、均价约3170元/吨、同比降1.6%,波动进一步收窄,以低位区间震荡为主。
2.2.6 热卷:供给持续释放压制价格,上海热卷(4.75mm)2027年区间预计3150—3450元/吨、均价约3250元/吨、同比降2.1%,重心微降、降幅收窄,高端品种率先企稳。
三、成本与利润
3.1 2026年:利润再分配,钢厂利润双向受挤
2026年黑色系利润再分配特征显著,炉料成本整体偏高,叠加钢价承压,钢厂利润双向受挤、徘徊于盈亏平衡附近。分品种看:
3.1.1 铁矿:供应持续释放、内需偏弱,价格震荡下行,是利润再分配的起点。
3.1.2 双焦:焦煤、焦炭上涨是主要驱动,7—9月安监整改致供给收缩、区间涨27%,反向侵蚀钢厂利润,四季度山西220座煤矿复产、明显回吐涨幅。
3.1.3 废钢:2026年供需双弱、资源偏紧,供应2.52亿吨、同比减533万吨(-2.1%),表观消费2.52亿吨、同比减482万吨(-1.9%),进口32.7万吨、同比增19.8%;跌幅小于铁矿,对钢厂成本形成刚性支撑.
3.1.4 双硅:行业长期亏损,高成本炉体随利润反复启停,钢招定价压制反弹高度.
3.1.5 螺纹钢:需求弱、供给被动收缩、成本刚性,供需宽松基调未改,全年维持“卷强螺弱”,利润持续承压.
3.1.6 热卷:成本驱动、中枢下移,钢铁行业利润同比降约75%,利润明显向煤炭等原料端转移。
3.2 2027年:成本端约束分化,利润修复取决于三者共振
2027年成本端约束分化,钢厂利润修复的持续性取决于产能治理执行力、制造业需求韧性与铁矿让利确定性三者共振。分品种展望如下:
3.2.1 铁矿:供给刚性、需求下降,中枢下移但有底支撑
2027年西芒杜继续放量,预计全年产量达6800万吨/年运行率,供给过剩进一步扩大;需求端全球生铁产量整体下降、中国降幅明显,海外微增难补减量,铁矿需求仍下滑。2027年62%美金指数区间预计85—100美元、均价约95美元、同比降约4%,中枢较2026年小幅下移;但边际成本抬升意味着下移有底,若贸易矿接盘无力引发踩踏,或加速下探至85美元。
3.2.2 双焦:稀缺性溢价可持续,反弹不等于趋势
2027年安监转入常态化管控,优质主焦煤稀缺属性长期凸显、资源溢价具备持续性。焦化行业供给侧改革推进,低效、高污染落后产能加速出清,供给冗余收缩、焦化利润修复空间打开;成本传导强化,焦煤成本支撑抬升。即便整体供应增量带来累库压力,优质煤与合规焦化企业仍具结构性机会,双焦上下半年呈“倒V”走势:临汾低硫主焦煤均价预计1820元/吨、同比降6.9%,区间1500—2300元/吨;吕梁准一级焦炭均价预计1720元/吨、同比降6.0%,区间1500—2100元/吨。
3.2.3 废钢:供需双弱、收缩放缓,全年最抗跌的炉料
2027年废钢延续“供需双弱、收缩放缓”,供应预计降至2.48亿吨、同比续降1.7%,表观消费降至2.48亿吨、同比降1.6%,降幅较2026年收窄。需求端碳约束深化推升电炉炼钢比例、形成支撑,粗钢总量走弱制约总消耗;进口预计增至36万吨、同比增10.1%,增速较上年明显放缓,主因内外价差收敛削弱进口动力。张家港重废(≥6mm)均价预计2090元/吨、同比降1.4%,区间2100—2250元/吨,降幅明显小于焦煤、焦炭。价格韧性也意味着电炉成本让利空间有限,需求支撑更依赖碳约束下的结构性增量。
3.2.4 双硅:供给出清是主线,弹性看硅锰
2027年亮点集中在供给侧出清与需求边际变量。能耗政策收紧加速低效、高电耗炉台退出,过剩产能实质性出清、供给弹性下降;海外锰矿出口政策不确定性抬升原料成本底线。若稳增长带动铁水回暖,叠加金属镁、海外合金出口改善,有望驱动一轮主动补库。双硅价格中枢或抬升、波动率放大,硅锰弹性优于硅铁,产能出清进度决定全年上行空间。
3.2.5 螺纹钢:需求收缩大于供应,中枢小幅下移
2027年表观需求下降5.8%、供应端下降4.9%,需求收缩大于供给,供需宽松格局延续;原料端缺乏强驱动,矿、煤、焦上行空间有限,成本支撑偏弱,螺纹价格中枢小幅下移,上海螺纹HRB400E(Φ20)区间预计3100—3400元/吨、均价约3170元/吨、同比降1.6%;随钢厂主动控产、利润波动区间收窄,行情波动进一步收窄,整体以低位区间震荡为主,趋势性行情难现。建议关注卷螺差与冬储策略:卷螺差扩大至120—150元/吨时,长材与板材将快速互转产能,冬储可适当配置变现难度较小的板材。
3.2.6 热卷:供给持续释放压制价格,高端品种托住底部
2027年热卷产能继续投放,预计达4.5亿吨、中厚板1.4亿吨、热轧带钢1.6亿吨,板材价格重心或继续微幅下移,上海热卷(4.75mm)区间预计3150—3450元/吨、均价约3250元/吨、同比降2.1%;但伴随“反内卷”与产能治理,高端板材与品种钢凭供给约束与溢价能力,有望率先企稳,成为板材板块的韧性来源。
四、钢铁供给
4.1 2026年:减产由利润驱动,供给结构持续分化
2026年钢铁供给收缩由利润驱动而非产能出清。粗钢管控、亏损倒逼与品种结构调整下,螺纹产量同比明显回落,钢厂向高附加值板材倾斜排产,全年维持“卷强螺弱”;电炉随利润灵活启停,为主要供给弹性来源。热卷方面,新增产能仍在投放(2025年净增约1790万吨、总产能达3.8亿吨,2026年预计再投约930万吨),叠加中厚板、热轧带钢同步扩产,板材供给持续释放,企业“内部供料”占比升至35%以上、商品卷外供减少,流通端社会库存高企。
4.2 2027年:方向确定、力度存疑,“复产悖论”待验证
2027年供给端方向确定、力度存疑。若粗钢调控延续“季度末突击式”执行,难形成持续收缩预期;更根本的是“复产悖论”——减产由利润驱动而非产能出清,价格修复即触发复产,利润修复逻辑反复面临证伪风险。品种上板材产能投放延续、长材产能持续退出,供给结构继续向板材倾斜,板材强于长材。
五、钢铁出口
5.1 2026年:出口总量维持,外需构成缓冲
2026年钢材出口总量维持,出口成为缓冲国内供需矛盾的重要力量。制造业韧性与出口共同支撑板材需求,出口结构持续向工业材倾斜。
5.2 2027年:总量维持但风险抬升,板材边际冲击更大
2027年出口总量维持,但反倾销扩围、东南亚与中东产能替代、CBAM正式开征三线叠加,出口回落风险抬升,将放大国内供给压力,其中出口冲击对板材的边际影响大于长材。
六、钢铁需求
6.1 2026年:建筑继续下降,制造业与出口托底
2026年钢铁需求延续结构分化:地产链是核心拖累,房企风险出清持续、新开工下行,保交楼竣工支撑有限,城市更新与旧改增量难对冲地产用钢下滑;基建维持韧性、起底线托底作用,但受地方财政与项目落地节奏约束,弹性不足,叠加工地回款压力大,终端随用随采、补库意愿低迷;制造业与出口构成主要支撑。整体呈现“出口>制造业>建筑业”结构,前端开工弱于后端消费,需求结构由地产基建向制造业切换持续演绎,制造业用钢占比升至47.76%、建筑业降至52.24%。
6.2 2027年:弱总量与结构化调整并存,地产链验证仍有缺口
2027年需求呈弱总量与结构化调整并存:建筑领域继续下降,“十五五”规划增量较难完全覆盖下行。地产链修复存在验证缺口,土地出让回暖向新开工的传导尚未验证;制造业补库依赖出口韧性,海外补库见顶或内需走弱将削弱板材需求。出口总量维持,仍是外需核心支撑。
七、2027年核心关注点
2027年黑色系市场核心关注四个维度的变量:
7.1 供给端:产能治理的执行衰减与“复产悖论”。粗钢调控若延续“季度末突击式”执行,难形成持续收缩预期;“复产悖论”下,价格修复即触发复产,利润修复逻辑反复面临证伪风险。
7.2 成本端:安监脉冲的复发概率与地缘扰动的不可预测性。煤焦安监收紧呈周期性脉冲,若与铁水回升叠加,将直接打断钢厂利润修复;地缘扰动(主焦进口、能源价格)带来的成本冲击向上不对称,让利渐进、冲高突发。
7.3 需求端:地产链修复的验证缺口与制造业补库的持续性。土地出让回暖向新开工的传导尚未验证,若2027年上半年新开工未转正,建筑用钢占比跌破49%后将继续下探;制造业补库依赖出口韧性,海外补库见顶或内需走弱(乘用车零售−27.1%已有信号)将同步削弱板材需求。
7.4 海外端:贸易壁垒、海外产能新增与外需回落的剪刀差。反倾销扩围、东南亚与中东产能替代、CBAM正式开征三线叠加,出口回落将放大国内供给压力,对板材的边际影响大于长材。
八、总结
2026年黑色系利润再分配、钢厂盈利率仅11.26%。品种始终板材强于长材。2027年核心看产能治理执行力、制造业需求韧性与铁矿让利确定性三条线能否共振:共振则钢厂利润修复,任一脱钩即退回低利润、低库存、低波动均衡——铁矿中枢小幅下移确定性最高,西芒杜放量下62%美金指数均价约95美元(同比降约4%)、区间85—100美元,但边际成本抬升有底;螺纹表观需求降5.8%、均价约3170元/吨(同比降1.6%)、低位区间震荡;热卷均价约3250元/吨(同比降2.1%),高强结构钢等高端品种凭供给约束率先企稳。