铜业用来定价开采矿石的数十年历史体系,在严重短缺面前正在瓦解。
至少自20世纪80年代起,一家领先的矿业公司与一家大型铜冶炼厂每年进行一次谈判,设定了一个年度“基准”价格,用于决定两大产业如何分配铜生产利润。
但随着年度合同谈判进入高潮,与基准价格挂钩的交易数量已大幅下降,据咨询公司 CRU Group 称,明年还将进一步下降。
这一转变带来了重大变革,影响了每年价值超过2000亿美元的铜矿石(称为精矿)的价格。近二十年前铁矿石市场发生的类似价格偏离基准定价的转变,被认为为矿业带来了利润丰厚。
根据年度供应协议,矿工通常从精矿价格中扣除固定处理费和精炼费,以支付冶炼成成铜的成本。几十年来,主要买卖双方达成的第一笔交易一直是行业其他部门的标杆。
过去几年,矿山供应受限,加上冶炼产能激增和商人激烈竞标,导致基准价格跌至历史最低点。但在现货市场,这些价格进一步下跌,TC/RC 现处于深度负值,实际上意味着它们被计入浓缩物成本,而非扣除。
据参与谈判的人士透露,上个月伦敦供应谈判启动时,矿业高管要求任何固定价格交易必须设定在接近现货市场的水平,但他们要求匿名,因为讨论是私下的。与此同时,冶炼厂警告称他们已经面临严重亏损,已开始减产并计划明年进一步减产。
矿工和冶炼厂计划在下周上海举行的重要行业会议上再次举行关键谈判,但关于明年供应的争论已极度两极化,业内许多人开始质疑是否能达成基准协议。
Wood Mackenzie——市场大部分依赖其来预测供应和定价——罕见地决定不对明年基准做出预测。
伍德·麦肯齐高级分析师徐安娜表示:“今年的挑战在于谈判正处于近年来基准与现货状况之间最大分歧之一的背景下。”
主导买家
铜精矿市场的动荡发生在中国冶炼能力激增之后,中国目前处理了全球超过一半的铜矿开采。
多年来,作为主导买家,中国在年度供应谈判中拥有影响力,但铜矿石供应稀缺使其冶炼厂处于劣势。虽然中国冶炼厂仍在就明年的基准协议进行谈判,但行业大部分已转向与第三方机构如 Fastmarkets Ltd.和 SMM 提供的现货 TC/RC 指数挂钩的交易。
这一趋势反映了2010年代铁矿石市场的转变,当时顶级矿业巨头必和必拓推动中国钢铁厂达成交易,使它们能够被动地接触基于现货市场的价格指数。
这一转型发生在铁矿石价格因中国基础设施繁荣而飙升之际,帮助最大铁矿石矿商获得了巨额利润。随着近年来市场降温,中国积极重建其定价实力。
在铜市场,中国冶炼厂多年来一直抵制指数定价的推动,担心类似的利润空间压缩,并警告指数可能纵。但今年,随着浓缩物短缺加剧,压力对许多人来说变得过大。
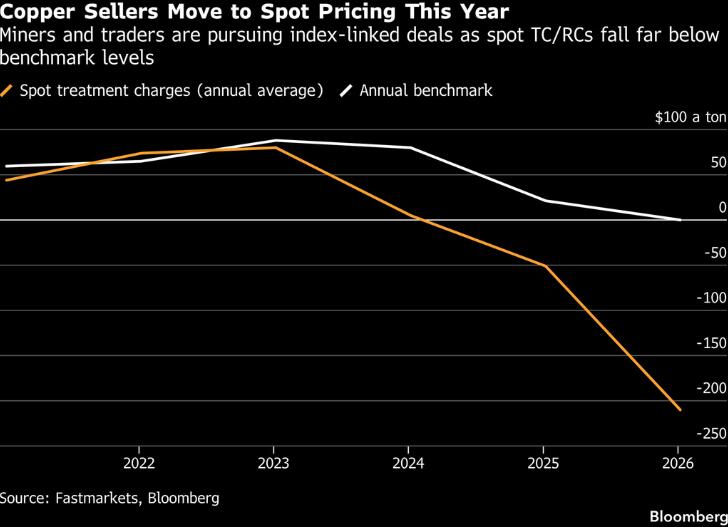
许多生产者和交易商今年通过收取浮动 TC/RC 来实现过渡,这通常是当双方未能在长期合同下达成协议时的备选机制。
据 CRU 称,今年中国铜精矿贸易中与基准挂钩的比例不到 30%,而两年前这一比例已超过 50%。预计该比例将在 2027 年进一步下降,预计只有 14%的中国进口矿石可能采用基准定价。
这将使基于指数的定价成为中国铜矿石定价的主流方法,但在更广泛的全球行业中,基准系统可能更难被矿工挑战。在全球范围内,CRU 预计约 45%的浓缩油量仍将与基准挂钩,包括那些通常不需重新谈判的终身矿产交易。
但中国市场之外也开始出现裂痕。尤其是日本冶炼厂,急于达成不符合中国基准的固定价格交易 。一些日本工厂持有大型铜矿股份,并成功主张他们需要更好的条款来保护利润。
尽管如此,这一做法也引发了商业纠纷,加拿大矿业公司 Teck Resources Ltd.与日本住友金属矿业公司就在多年供应协议中采用中国或日本基准进入仲裁程序。
即使是中国冶炼厂,经济状况也日益严峻,包括桐陵有色集团等领先生产商。公司正权衡大幅减产,因为副产品价格下跌可能带来重大损失。
许多生产商对这些削减是否会实现持怀疑态度,因为冶炼厂今年创下了创纪录的利润。但这些回报源于副产品如硫和黄金的反弹,该反弹现已进入反转,进一步转向现货指数可能会给冶炼厂明年带来更多商业压力。
话虽如此,现货 TC/RC 近几周已停止下跌,矿工面临的风险是,如果工厂继续减产,浓缩物需求下降可能——多年来首次——开始使市场重新向冶炼厂有利。
“更广泛的讨论仍集中在精矿的可用性与冶炼能力的关系上,”伍德·麦肯齐的徐说。“行业如何平衡这些相互竞争的压力,将决定谈判的最终结果。”